この記事の要点
- 事業に使うロボットは減価償却資産で、取得に要した金額を法定耐用年数の期間に分けて経費にします(2026年10月時点の法令等)。
- 取得価額には購入代価のほか、引取運賃・関税など購入のための費用と、据付費・調整試運転費など事業に使うために直接かかった費用が含まれます(国税庁)。
- 令和8年度の税制改正で、中小企業者等の少額減価償却資産の特例は、2026年(令和8年)4月1日以後に取得したものから取得価額40万円未満(改正前は30万円未満)に引き上げられ、令和11年(2029年)3月31日までの取得が対象です。
- ロボットがどの耐用年数の区分に当たるかは使い方で変わるため、購入前に顧問税理士か所轄の税務署に確認してください。
目次
01事業に使うロボットは減価償却資産になる
減価償却資産とは、機械装置・器具備品・車両運搬具など、事業に使い、時の経過によって価値が減っていく資産のことです。取得に要した金額は、取得した時に全額を経費にするのではなく、使用可能期間にあたる法定耐用年数の期間に分けて経費にしていきます(国税庁 タックスアンサー No.2100)。
法定耐用年数は「減価償却資産の耐用年数等に関する省令」(昭和40年大蔵省令第15号)の別表で決められています。法人は損金、個人事業主は必要経費として計上する点が異なります。
02取得価額に含める費用
購入した減価償却資産の取得価額は、購入代価(引取運賃・荷役費・運送保険料・購入手数料・関税など購入のためにかかった費用を含む)と、事業に使うために直接かかった費用(据付費・調整試運転費など)の合計が原則です(国税庁 タックスアンサー No.5400、法人税)。
- ロボマの販売価格は消費税込みで、日本国内への送料を含みます。
- ロボマの 見積書 には、品名・型番・数量・税込の単価と金額、税抜の小計、消費税(10%)、税込の合計が載ります。
- 本体と一緒に交換用バッテリーやコントローラーなどを買う場合、本体と一体で計上するか別に計上するかは、経理の担当者や顧問税理士に確認してください。
03少額の資産になる場合(10万円・20万円・40万円)
取得価額が一定の金額より少ない資産には、事業に使った年(事業年度)にまとめて経費にできる扱いがあります。交換用の部品やセンサーなど、比較的金額の小さいものを買うときに関係します。
| 区分 | 取得価額 | 扱い | 主な条件 |
|---|---|---|---|
| 少額の減価償却資産 | 10万円未満(または使用可能期間が1年未満) | 事業に使った年(事業年度)に全額を経費にできる | 法人は事業に使った事業年度に損金経理する |
| 一括償却資産 | 20万円未満 | まとめた取得価額の合計額を3年間で経費にできる | 選択制 |
| 中小企業者等の少額減価償却資産の特例 | 40万円未満(2026年(令和8年)4月1日以後の取得。それより前は30万円未満) | 年間の合計300万円までを、事業に使った年に全額経費にできる | 青色申告をする中小企業者等。法人は常時使用する従業員400人以下(改正前は500人以下)などの条件。令和11年(2029年)3月31日までの取得が対象 |
- 金額は「通常1単位として取引される単位」ごとに判定します。国税庁は、応接セットならテーブルと椅子の1組で判定する例を示しています。
- 消費税を含めて判定するかは経理方式によります。税抜経理なら税抜、税込経理なら税込の金額で判定し、消費税の免税事業者は税込で判定します。
- 中小企業者等の特例は、租税特別措置法の特別償却・税額控除・圧縮記帳と重複して使えません(国税庁 No.5408)。
- 貸付け(主要な事業として行うものを除く)に使う資産は、これらの扱いの対象から除かれます。
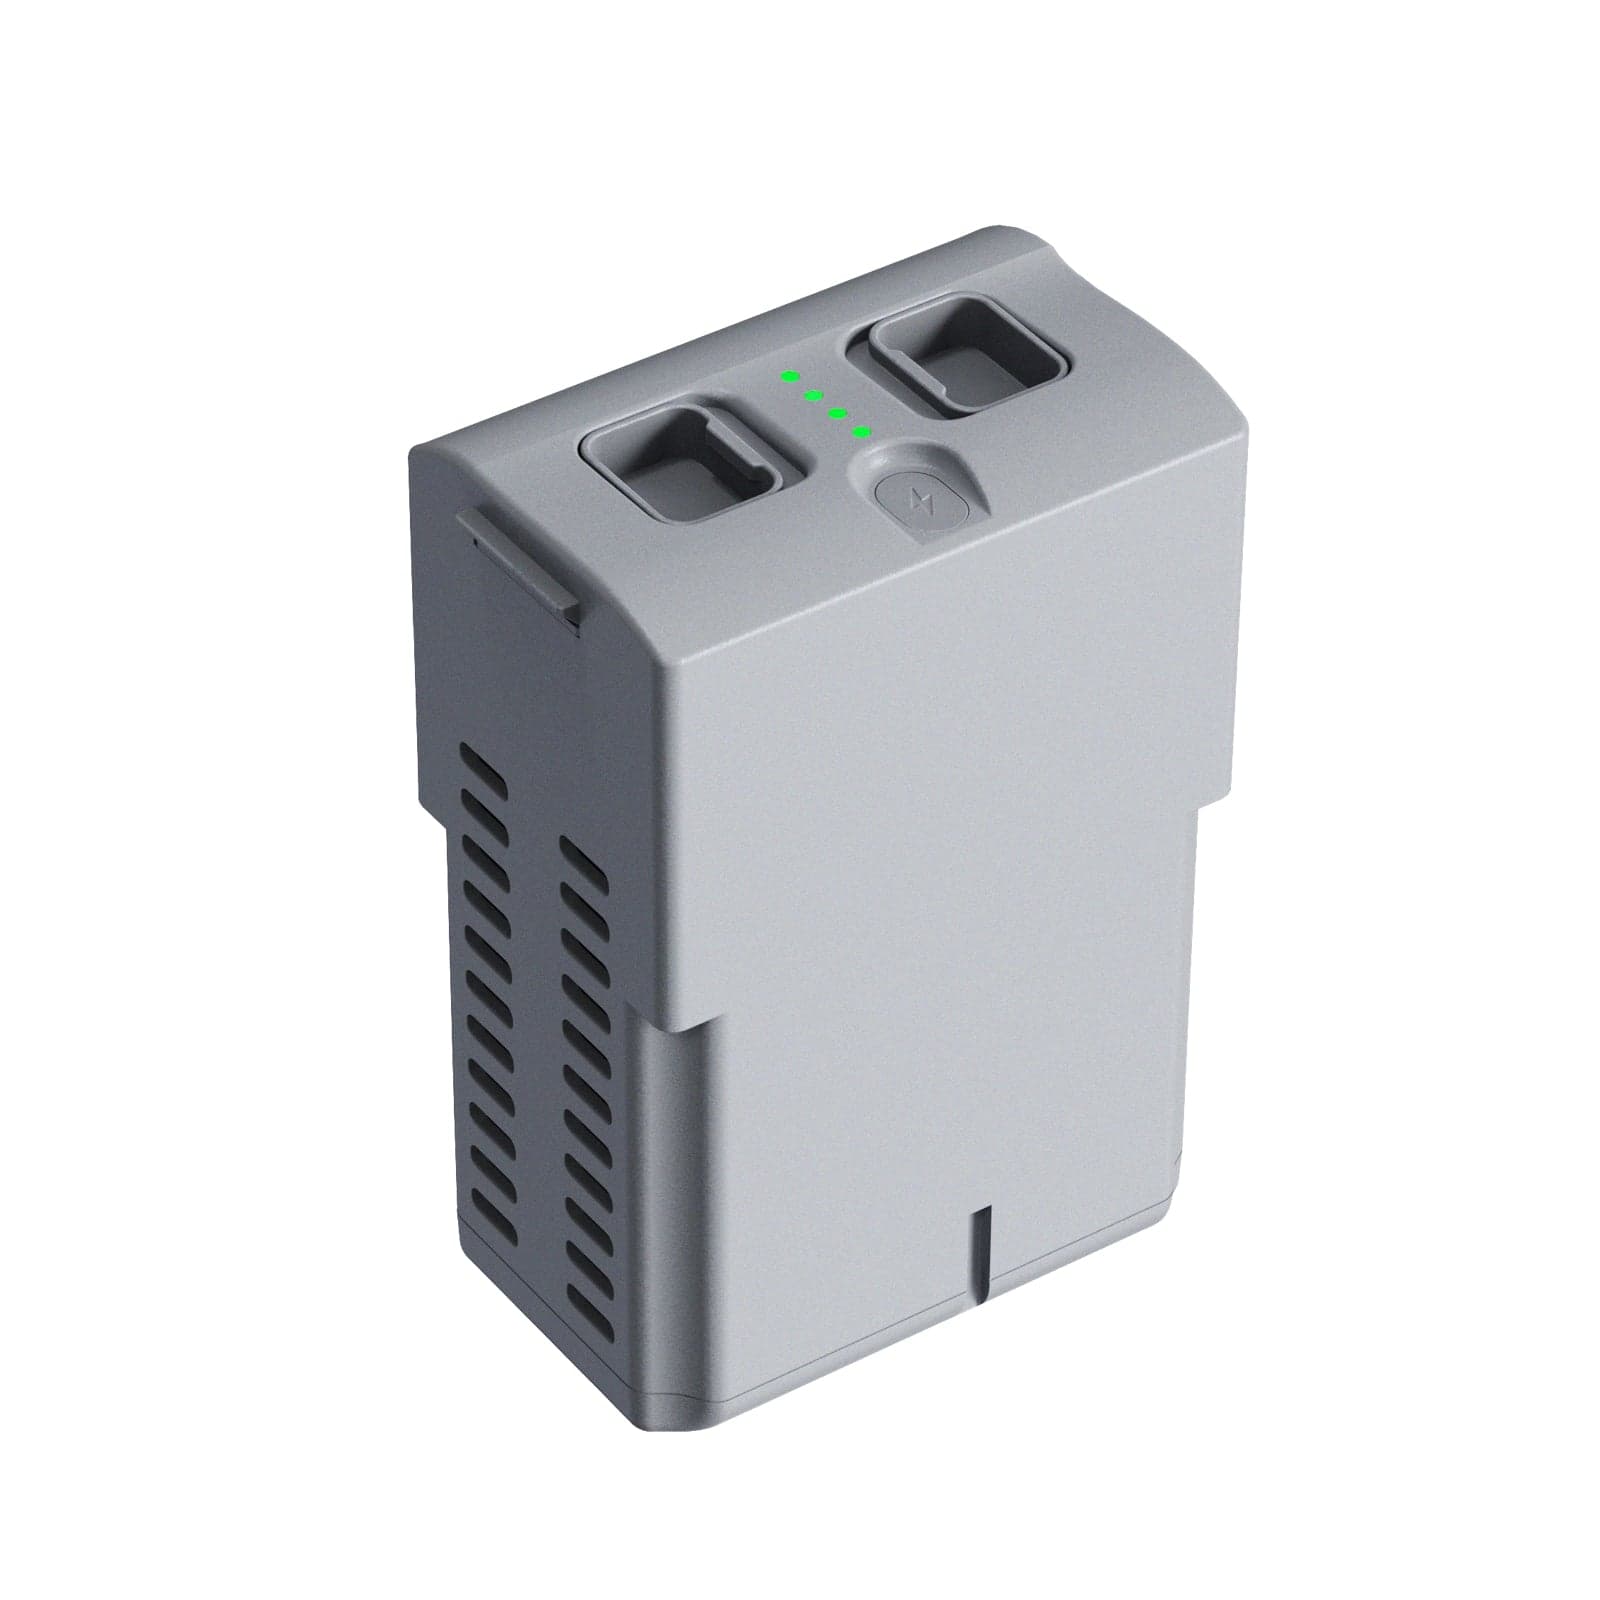
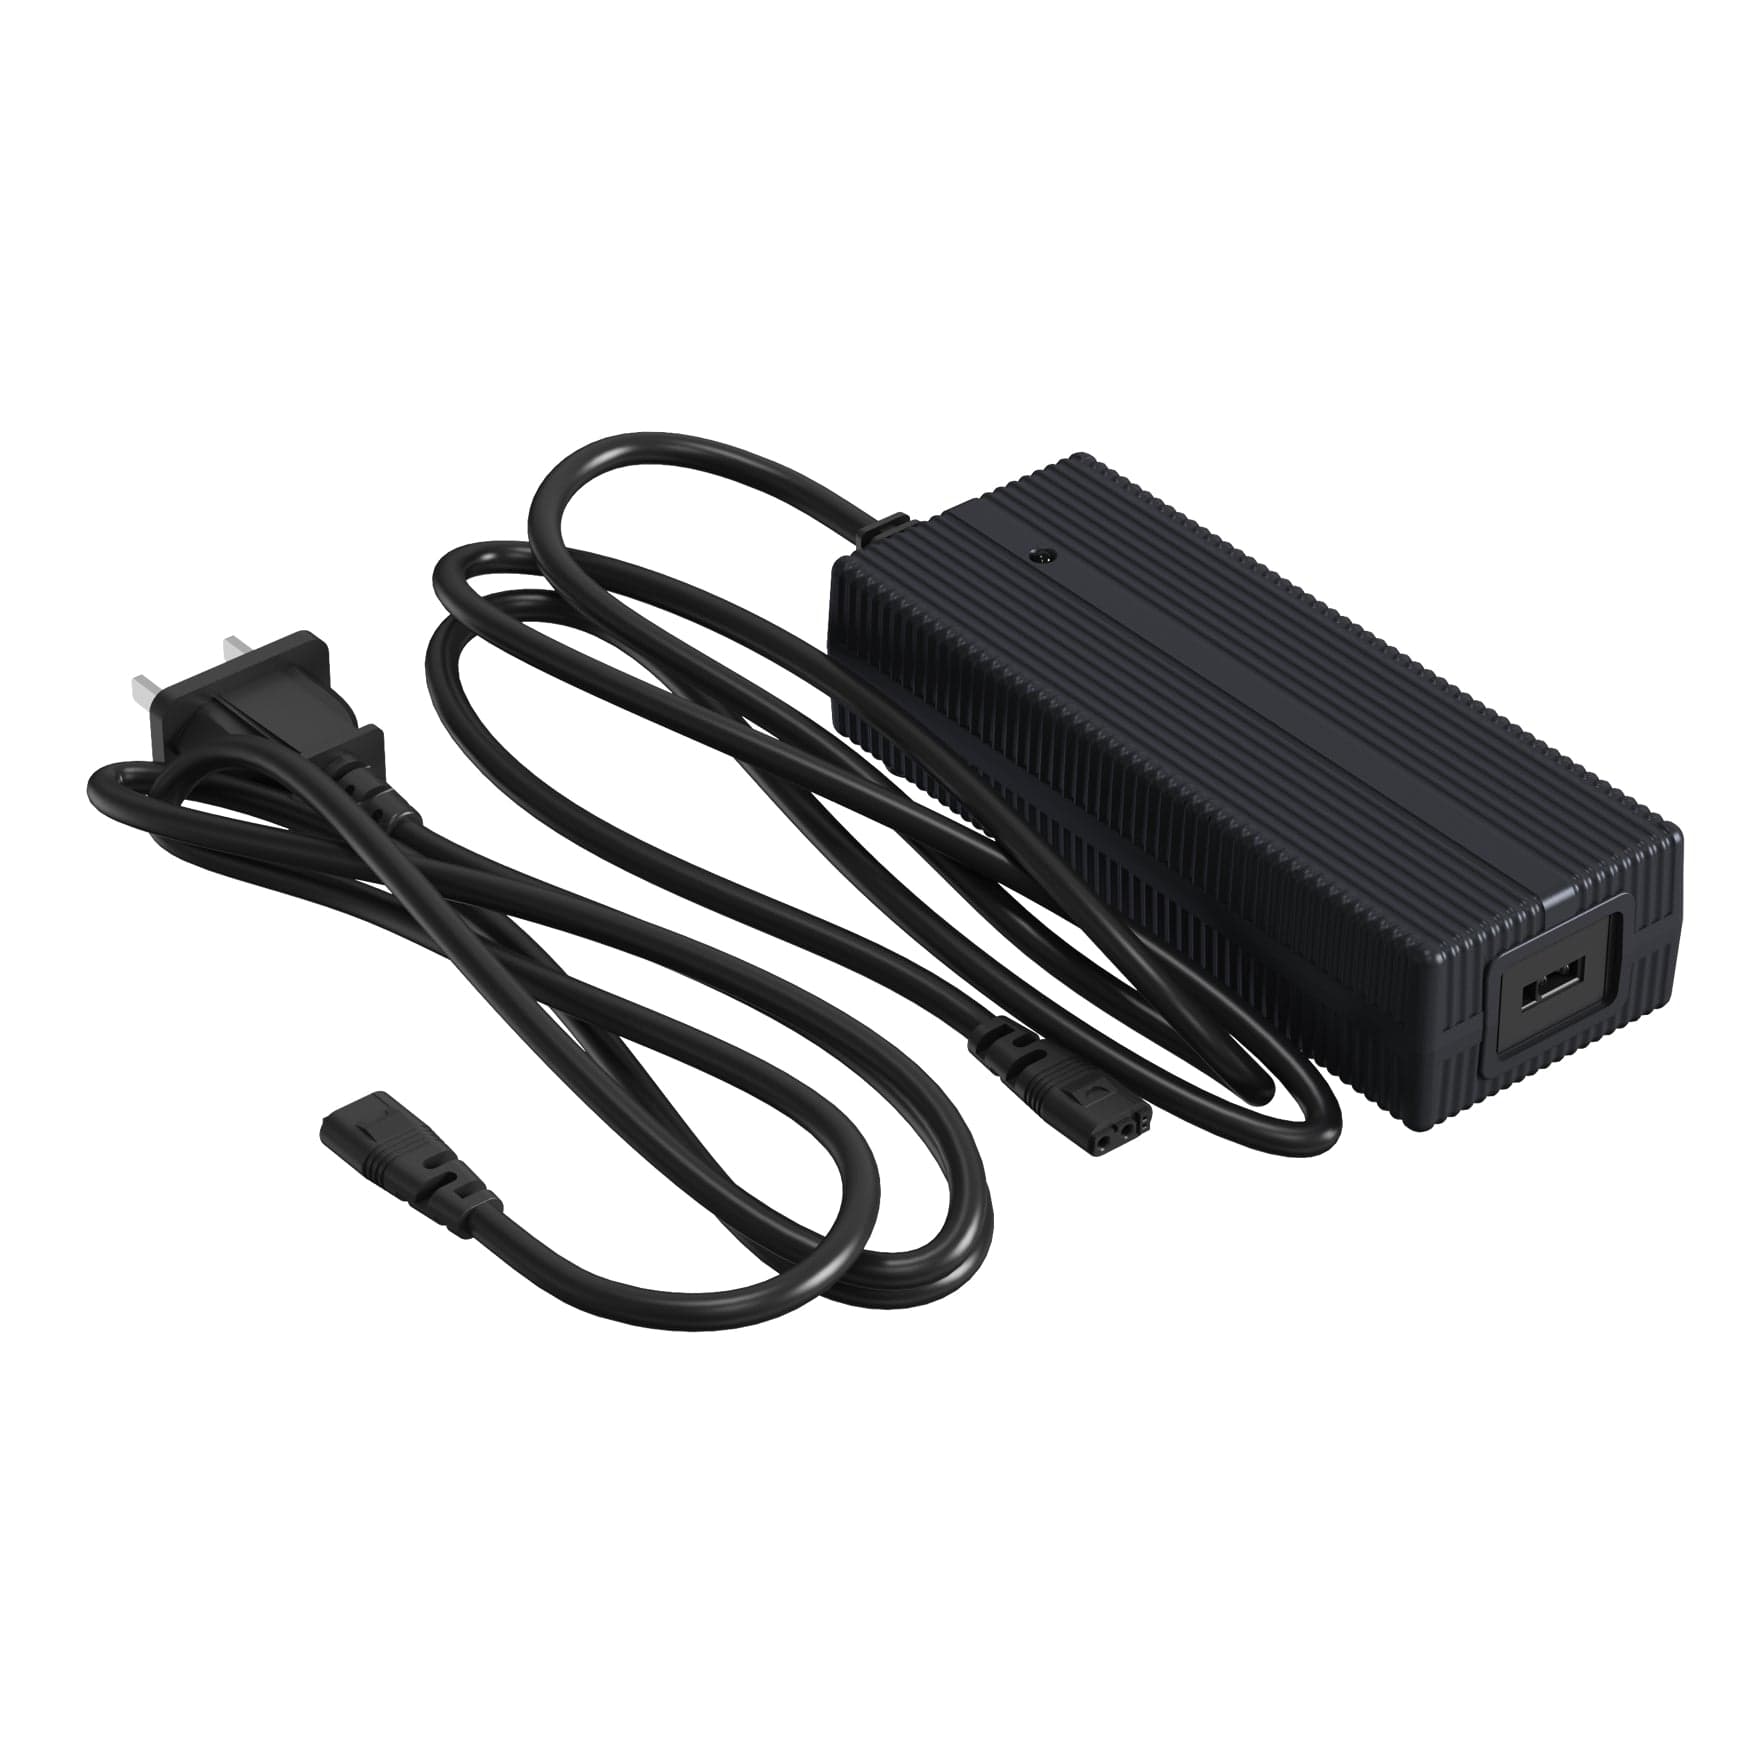
交換用バッテリー・充電器・コントローラー(ロボマの価格帯)¥56,000〜¥242,000税込・7機種・表示時点の価格
四足歩行ロボット Go2・As2(ロボマの価格帯)¥606,000〜¥1,358,000税込・5機種・表示時点の価格
表示価格は税込です。どの区分に当たるかは、付随費用を含めた取得価額と、お客様の経理方式で決まります。
04耐用年数の区分は使い方で変わる
耐用年数省令の別表は、資産の種類(機械及び装置、器具及び備品など)と、設備の種類・用途で分かれています。同じロボットでも、何に使うかで当てはまる別表と区分が変わることがあります。
| 別表 | 名前 | 決まり方 |
|---|---|---|
| 別表第一 | 機械及び装置以外の有形減価償却資産の耐用年数表 | 器具及び備品などを、種類と細目(「試験又は測定機器」など)ごとに定めている |
| 別表第二 | 機械及び装置の耐用年数表 | 「食料品製造業用設備」のように、設備の種類(業種)ごとに定めている |
| 別表第六 | 開発研究用減価償却資産の耐用年数表 | 開発研究に使う機械及び装置は、汎用ポンプ・汎用モーター・汎用金属工作機械などが7年、その他のものが4年。器具及び備品のうち試験又は測定機器・計算機器などは4年、ソフトウエアは3年 |
開発研究とは、新たな製品の製造、新たな技術の発明、または現に企業化されている技術の著しい改善を目的として特別に行われる試験研究のことです(耐用年数省令 第2条)。研究・開発にロボットを使う場合は、別表第六に当たるかどうかもあわせて確認します。
耐用年数の区分は、機種名だけでは決まりません。用途(展示・受付、研究開発、生産設備への組み込みなど)を添えて、顧問税理士または所轄の税務署にご確認ください。
05購入前に経理と確認すること
- ロボットを何に使うか(展示・受付、研究開発、生産設備など)と、当てはまる耐用年数の区分。
- 本体と一緒に買う交換用バッテリー・充電器・オプションを、どの単位で計上するか。
- 消費税の経理方式(税抜・税込)と、少額減価償却資産の特例を使えるか。
- 補助金を使う場合の会計処理(圧縮記帳など)。補助金の選び方は ロボット購入に使える補助金 で説明しています。
- 見積書・領収書など、経理に回す書類。
本体以外にかかる費用の洗い出しは ロボット導入にかかる費用 を、購入の手順は 法人でロボットを購入する流れ をご覧ください。
この記事は、2026年10月時点の国税庁のタックスアンサー(令和8年4月1日現在法令等)と耐用年数省令をもとに、ロボマ(HiroshimAI株式会社)が作成した一般的な説明です。個別の取引の扱いの最終判断は、顧問税理士または所轄の税務署に確認してください。
よくある質問
Qロボットの耐用年数は何年ですか?
使い方と資産の区分で変わるため、一律には決まりません。開発研究に使う機械及び装置なら、耐用年数省令の別表第六で汎用ポンプ・汎用モーターなどが7年、その他のものが4年ですが、ほかの用途では別表第一・第二の区分を確認します。顧問税理士か税務署にご確認ください。
Q40万円未満なら一度に経費にできますか?
青色申告をする中小企業者等が2026年(令和8年)4月1日以後に取得したものは、取得価額40万円未満なら年間の合計300万円まで、事業に使った年に全額を経費にできる特例があります(令和11年(2029年)3月31日までの取得が対象)。法人は常時使用する従業員400人以下などの条件があります。
Q見積書の金額は税込ですか、税抜ですか?
ロボマの販売価格は税込です。見積書には税込の単価と合計のほか、税抜の小計と消費税(10%)が載ります。少額資産の判定に税込・税抜のどちらを使うかは、お客様の経理方式によります。
Q送料は取得価額に含めますか?
国税庁は、引取運賃など購入のためにかかった費用を取得価額に含めるとしています。ロボマの販売価格は日本国内への送料を含んでいます。
参考資料
- 国税庁 タックスアンサー No.2100 減価償却のあらまし(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.5400 減価償却資産の取得価額に含めないことができる付随費用
- 国税庁 タックスアンサー No.5403 少額の減価償却資産になるかどうかの判定の例示
- 国税庁 No.5403 消費税等の経理処理方式の違いによる少額の減価償却資産の判定
- 国税庁 タックスアンサー No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例
- 減価償却資産の耐用年数等に関する省令(昭和40年大蔵省令第15号・e-Gov 法令検索)
- 国税庁 消費税法等の施行に伴う法人税の取扱いについて(平成元年直法2-1)
この記事について:メーカーの公開資料と当店の商品データをもとに HiroshimAI株式会社 が作成しています。作成には AI を使い、仕様の数値は商品データと参考資料に照らして確認しています。価格は表示時点の税込価格で、商品データから自動で表示しています。